
「华西研究」小程序全面升级!专业研值,一镜到底!
]article_adlist-->
华西机械
事件概述
公司发布2026年中报。
(一)26Q2营收增长提速,刻蚀&薄膜设备加速放量
2026H1公司实现营收66.91亿元,同比+34.89%,其中Q2收入37.76亿元,同比+35.48%,增速进一步提升。1)刻蚀设备:我们推测仍为主要收入构成,针对先进逻辑/存储制造中关键工艺的高端产品新增付运量显著提升。2)薄膜设备:收入快速放量,成为业绩增长重要引擎,覆盖面不断增加。26H1公司存货达到76.66亿元,在营收加速确认情况下,环比进一步提升(+6%),考虑到下游客户积极扩产,我们预计26H1公司新接订单延续快速增长势头!展望后续,公司刻蚀设备继续升级满足更先进需求,薄膜设备覆盖率持续提升,我们看好营收继续加速增长。
(二)毛利提升+规模效应,Q2扣非净利率提升明显
2026H1公司实现归母净利润/扣非归母净利润为28.25/11.23亿元,同比+300.22%/+108.36%;其中Q2归母净利润/扣非归母净利润为18.95/6.45亿元,同比+382.32%/+168.24%,环比大幅提速,符合先前业绩预告。2026H1公司净利率/扣非净利率分别为41.80%/16.78%,分别同比+27.97/+5.92pct,盈利水平大幅提升。具体来看,1)毛利端:2026Q2毛利率39.63%,同比+1.08pct,我们推测主要系前期验证新品逐步成熟等。2)费用端:2026H1公司期间费用率为27.63%,同比-2.12pct,其中销售/管理/研发/财务费用率分别同比+0.01/-0.10/-2.93/+0.90pct;2026H1公司研发支出20.41亿元,同比+36.86%,研发投入力度持续加大的同时费用率下降,反映规模效应显现。3)26H1非经损益17.03亿元,同比增加15.35亿元,主要系出售部分持有的拓荆科技股票,产生投资收益9.53亿元,一定程度增厚公司利润。
(三)产品平台化+产能扩张,将受益先进存储/逻辑等大扩产
中国大陆存储、先进逻辑、先进封装大扩产全面共振,作为板块平台化布局设备龙头将充分受益:1)产品端:目前公司的产品已覆盖30%+前道设备(54种高端半导体设备),未来五年目标覆盖60%+高端设备与70%+先进封装设备。①刻蚀:可覆盖65nm到3nm及更先进工艺,针对超高深宽比/更先进工艺的多款新品验证顺利,部分已投入量产或获得重复订单。 ②薄膜:钨系列产品获得先进存储/逻辑客户重复量产订单,金属栅系列、金属硅化物集成系统验证顺利,EPI设备部分先进工艺量产验证,常压外延设备晶圆验证阶段。 ③MOCVD:用于LED和功率器件外延片生产的MOCVD设备早已投入量产,在全球市场占据领先地位。④先进封装:相关刻蚀产品获得重复订单,等离子切割设备等新品即将发往头部客户验证。⑤CMP:公司于5月完成对众硅公司控股权的收购,完成了对CMP设备的覆盖。2)产能端:积极推进临港、成都、广州等基地产能建设,规划2035年产能700亿元,厂房面积较26年增长50%。
投资建议
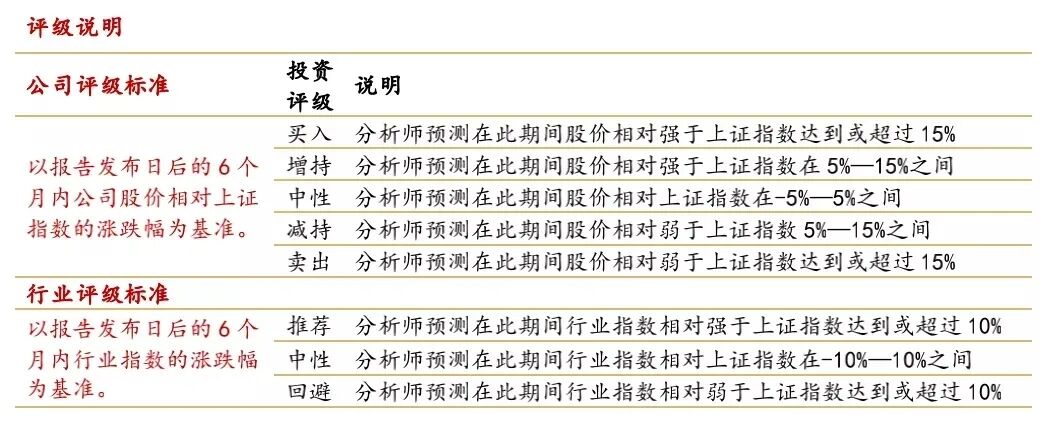
考虑到公司投资收益增加、股本增加等事项,我们调整公司2026-2028年营收预测为166.26、223.25、288.03亿元(原值为159.14、211.50、273.08亿元),分别同比+34.3%、+34.3%、+29.0%;归母净利润预测为41.66、50.50、63.33亿元(原值为29.42、43.77、56.83亿元),同比+97.3%、+21.2%、+25.4%;对应EPS为4.35、5.27、6.61元(原值为4.69、6.98、9.07亿元)。公司2026/8/19收盘价为372元,对应2026-2028年PE为85.53、70.56、56.27倍,维持“增持”评级。
风险提示:新品产业化进度不及预期、行业竞争格局恶化、收购杭州众硅后业务整合不及预期等。
证券分析师:黄瑞连 S1120524030001;
发布日期:2026-8-21;
《中微公司26H1业绩点评:26H1业绩同比高增,盈利水平大幅提升》
如需完整报告,请联系对口销售经理
]article_adlist-->
《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过本订阅号发布的观点和信息仅面向华西证券的专业投资机构客户。若您并非华西证券客户中的专业投资机构客户,为控制投资风险,请取消订阅、接收或使用本订阅号中的任何信息。因本订阅号受限于访问权限设置,若给您造成不便,敬请谅解。市场有风险,投资需谨慎。
法律声明:
本订阅号为华西证券研究所设立及运营。本订阅号不是华西证券研究报告的发布平台。本订阅号所载的信息仅面向华西证券的专业投资机构客户,仅供在新媒体背景下研究观点的及时交流。本订阅号所载的信息均摘编自华西证券研究所已经发布的研究报告或者是对已发布报告的后续解读,若因对报告的摘编而产生歧义,应以报告发布当日的完整内容为准。
在任何情况下,本订阅号所推送信息或所表述的意见并不构成对任何人的投资建议。华西证券及华西证券研究所也不对任何人因为使用本订阅号信息所引致的任何损失负任何责任。
本订阅号及其推送内容的版权归华西证券所有,华西证券对本订阅号及推送内容保留一切法律权利。未经华西证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。

海量资讯、精准解读,尽在新浪财经APP
众和配资提示:文章来自网络,不代表本站观点。